

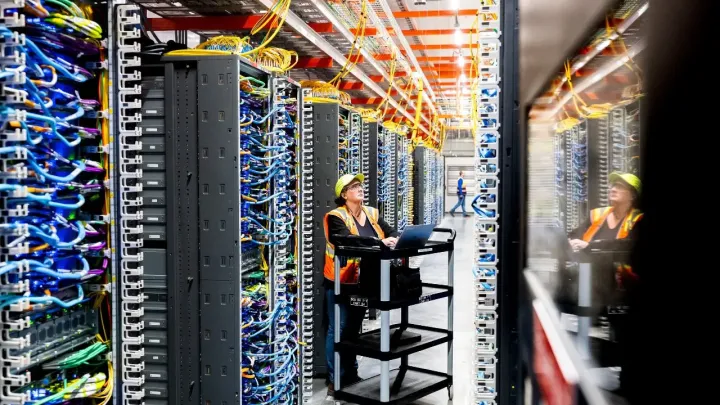
El acelerado despliegue de la inteligencia artificial (IA) y la expansión de la infraestructura digital global están imponiendo una demanda inédita sobre la industria minera. Según un reciente informe de la consultora internacional Wood Mackenzie, la construcción y alimentación energética de los centros de datos requerirá incorporar 850.000 toneladas adicionales de cobre por año durante la próxima década, sumando una presión sin precedentes sobre la oferta global del metal rojo y otros minerales estratégicos como el aluminio y el litio.
La consultora advierte que la cartera global de proyectos de centros de datos ya supera los 250 gigavatios (GW) de capacidad, proyectando que la demanda eléctrica de las instalaciones enfocadas en IA se multiplicará por cinco entre 2025 y 2030, superando los 1.000 TWh para 2035.
Redes eléctricas: el verdadero motor de la demanda mineral
El estudio destaca un aspecto operativo central: la infraestructura exterior —redes de transmisión de alta tensión, subestaciones transformadoras y sistemas de generación continua— exige entre tres y cuatro veces más volumen de metales que la edificación propia de los centros de procesamiento de datos.
«Los centros de datos representan un desafío de infraestructura eléctrica a nivel económico, pero la historia más importante es la colisión entre la demanda acelerada y la entrega cada vez más compleja de la oferta. Sin aprobaciones y compromisos de inversión más rápidos, la industria no puede proporcionar el suministro minero necesario», advirtió Lindsay Grant, vicepresidenta de Investigación en Metales y Minería en Wood Mackenzie.
Retrasos en las decisiones de inversión y la oportunidad para Argentina
A pesar de las elevadas cotizaciones internacionales que deberían incentivar la apertura de nuevas minas, el reporte advierte sobre demoras en las aprobaciones ambientales, incertidumbre geopolítica y trabas en la cadena de suministro global.
En este escenario, la presión sobre la oferta futura de cobre coloca a la Argentina —y en particular a la cartera de megaproyectos en Cuyo y el NOA como Vicuña, Taca Taca, Los Azules y MARA— en una posición estratégica para captar capitales bajo el régimen del RIGI antes de que se profundice el déficit global del mineral.
| Indicador y Proyección (Wood Mackenzie) | Detalle del Impacto en el Mercado |
| Demanda Adicional de Cobre | 850.000 toneladas/año adicionales durante la próxima década. |
| Capacidad Global de Data Centers | Cartera actual proyectada en > 250 Gigavatios (GW). |
| Consumo Eléctrico de IA (2035) | Estimado en > 1.000 TWh (multiplicándose por 5 hacia 2030). |
| Requerimiento de Metales | La red de transmisión exige de 3 a 4 veces más metales que la obra civil. |
| Minerales Afectados | Cobre, aluminio, níquel y litio. |
La consultora concluyó que los mercados internacionales han entrado en una fase donde la seguridad del abastecimiento, la disponibilidad energética y la estabilidad regulatoria pesan tanto como los costos operativos al momento de definir los destinos de inversión.


Deja una respuesta